Reforma Tributária
Preparação contábil para IBS e CBS: dados e processos que vale revisar
Equipe Prosperar · Atualizado em · 4 min de leitura
A preparação mais útil começa com consistência entre cadastro, documento, operação e registro contábil — sem presumir crédito ou tratamento ainda não confirmado.
Falar no WhatsApp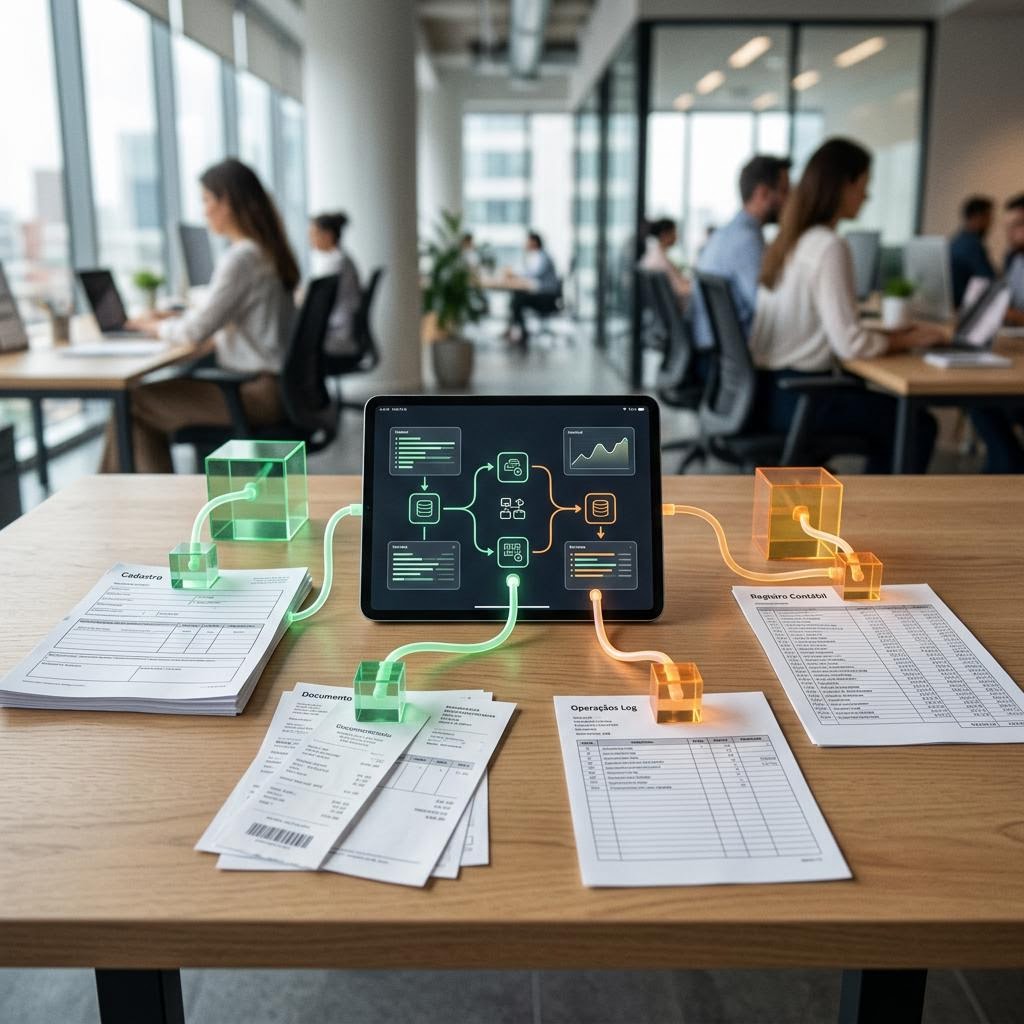
Comece pelo fluxo de informação
A legislação de referência inclui a EC 132/2023, a LC 214/2025, que disciplina IBS, CBS e Imposto Seletivo, e a LC 227/2026, relacionada ao Comitê Gestor do IBS. A existência desse marco não elimina a necessidade de acompanhar regulamentação, orientações e documentação operacional vigentes. Para contabilidade, uma preparação concreta é descobrir como os dados de cada transação chegam do cadastro e da emissão até a escrituração e os relatórios.
Desenhe o fluxo de uma venda e de uma compra: quem cria o cadastro, quem aprova preço, qual sistema emite o documento, onde ficam os comprovantes e como a informação é conciliada. Inclua devoluções, descontos, bonificações e operações entre estabelecimentos quando existirem. Não assuma que todos esses eventos recebem um tratamento idêntico.
Avalie qualidade cadastral sem inventar classificações
Revise nomes de produtos e serviços, unidades de medida, códigos internos, descrições e vínculos com documentos fiscais. Identifique duplicidades e campos vazios. O exercício melhora a qualidade de dados mesmo antes de concluir se uma classificação específica será exigida. Toda alteração deve ter fonte, aprovador e histórico para que a equipe consiga explicar por que o cadastro mudou.
Evite copiar códigos sugeridos por terceiros sem verificar se correspondem à operação real e às instruções aplicáveis. Uma classificação equivocada, replicada em grande escala, pode espalhar inconsistências para notas, estoque, faturamento e relatórios.
Concilie documentos, contabilidade e gestão
Compare amostras de documentos emitidos e recebidos com lançamentos contábeis e registros de contas a pagar ou a receber. As diferenças podem revelar falhas de integração, documentos ausentes, descrições incompletas ou responsabilidades pouco claras. Registre a causa e o procedimento de correção em vez de tratar a conciliação como uma conferência isolada de fim de período.
Ao avaliar sistemas, pergunte como serão tratados atualizações de leiaute, histórico de versões e trilha de auditoria. Cronogramas técnicos previstos podem sofrer ajuste; por isso, um plano deve contemplar validação contínua e não uma única troca de configuração.
O que não concluir ainda
Preparar dados não significa afirmar qual será a carga tributária, quais aquisições gerarão crédito ou qual preço deve ser praticado. Elegibilidade e efeitos dependem da legislação vigente, da regulamentação, da operação e das evidências documentais. Não use simulações sem premissas explícitas como se fossem valores definitivos.
Adote uma rotina de consulta à página oficial de legislação e às orientações da Receita, com data e versão registradas. Para uma conclusão aplicável à empresa, reúna contratos, documentos e descrição das operações e solicite avaliação profissional individual.
Fontes e referências
- Receita Federal — Orientações da Reforma Tributária do Consumo
- Receita Federal — Legislação da Reforma Tributária do Consumo
Conteúdo informativo. Regimes, benefícios, créditos, obrigações e prazos dependem da legislação aplicável e dos fatos de cada empresa. Não há promessa de redução de impostos ou de resultado.