A holding de participações é uma estrutura societária estratégica para investidores e empresários que buscam eficiência na gestão de múltiplos negócios.
## Conceito e Características
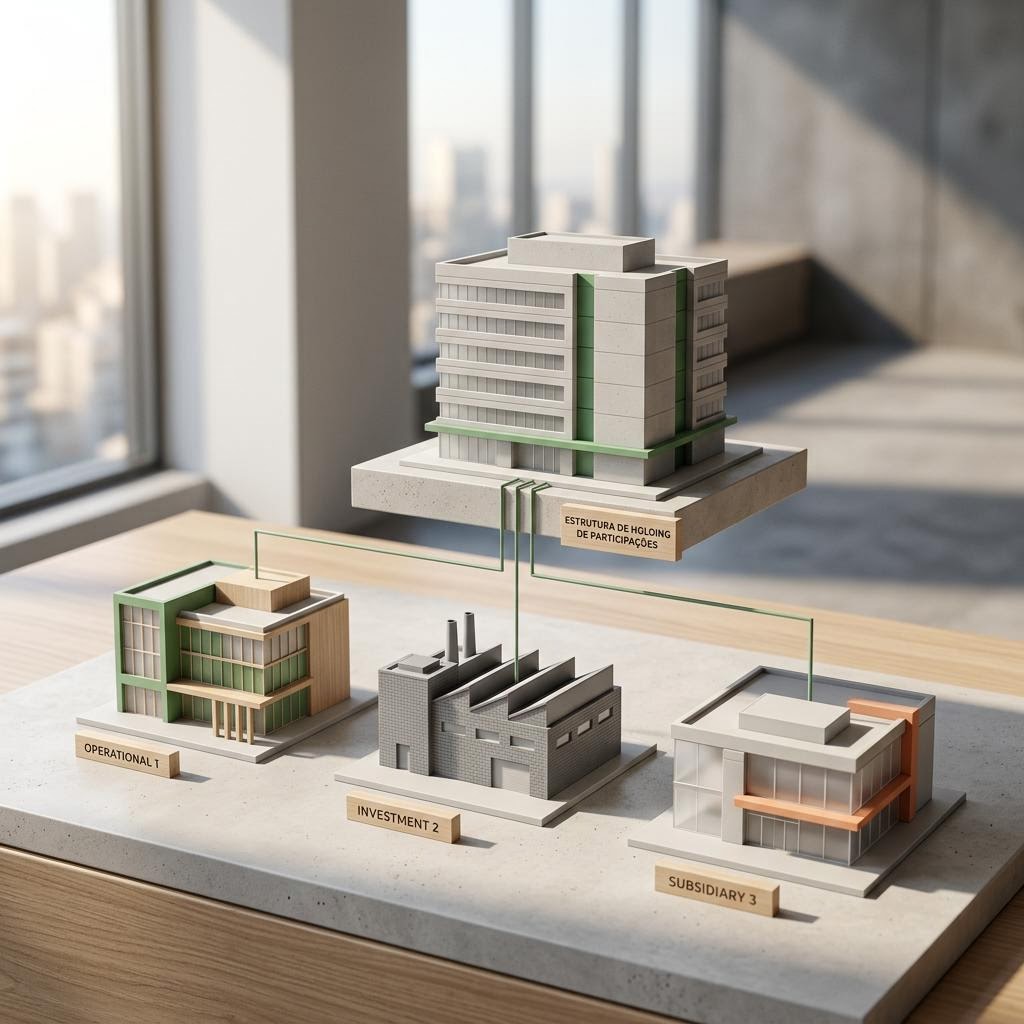
Uma holding de participações é uma sociedade que tem como objeto principal a participação no capital social de outras empresas, sem exercer atividade operacional direta.
## Vantagens da Estrutura
### 1. Centralização da Gestão
- Controle unificado de investimentos
- Decisões estratégicas centralizadas
- Maior eficiência administrativa
### 2. Benefícios Tributários
- Isenção de dividendos entre empresas
- Compensação de prejuízos
- Planejamento fiscal otimizado
### 3. Proteção Patrimonial
- Isolamento de riscos entre empresas
- Proteção contra credores específicos
- Preservação do patrimônio investido
## Tipos de Holdings de Participações
**Holding Pura**: Apenas participa de outras empresas
**Holding Mista**: Combina participações com atividades próprias
**Holding de Controle**: Mantém controle societário das participadas
## Estruturação Prática
### Passo 1: Definição dos Objetivos
- Metas de investimento
- Estratégia de crescimento
- Planejamento tributário
### Passo 2: Escolha da Forma Societária
- Sociedade Limitada (mais comum)
- Sociedade Anônima (para grandes estruturas)
- Considerações sobre governança
### Passo 3: Capital Social e Participações
- Definição do capital inicial
- Estratégia de aquisições
- Percentuais de participação
## Aspectos Tributários Importantes
### Regime de Tributação
- Lucro Real (obrigatório em alguns casos)
- Aproveitamento de incentivos
- Compensação de prejuízos
### Distribuição de Dividendos
- Planejamento da distribuição
- Otimização tributária
- Compliance fiscal
## Governança e Controle
- Estrutura de administração
- Conselhos e comitês
- Políticas de investimento
## Riscos e Mitigação
- Concentração de investimentos
- Mudanças regulatórias
- Gestão de liquidez
## Conclusão
A holding de participações oferece uma estrutura robusta para gestão de investimentos empresariais, proporcionando benefícios tributários e operacionais significativos quando bem estruturada.
Holdings
Holding de Participações: Como Estruturar e Maximizar Benefícios
Equipe Prosperar
6 de setembro de 2025
7 min de leitura
Aprenda a estruturar uma holding de participações para otimizar investimentos, reduzir riscos e aproveitar benefícios tributários exclusivos.
Gostou do artigo?
Converse sobre como essas informações se aplicam à sua operação. A análise é individual e não há promessa de redução de impostos.