Gestão Empresarial
Centros de custo: organize despesas para entender a operação
Equipe Prosperar · Atualizado em · 3 min de leitura
Um roteiro para separar gastos por áreas ou projetos e produzir comparações úteis sem criar classificações difíceis de manter.
Falar no WhatsApp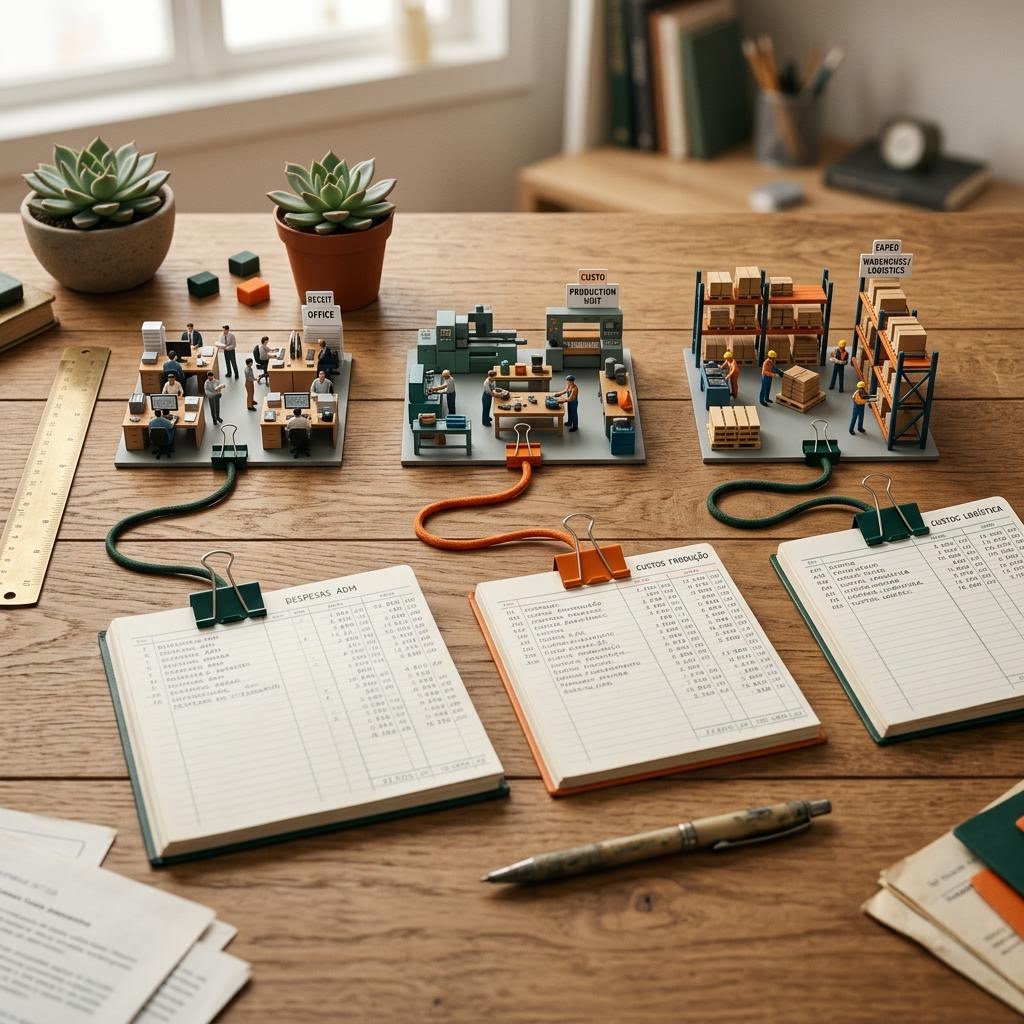
Defina a pergunta que o controle deve responder
Um centro de custo deve ajudar a compreender uma parte da operação, como unidade, departamento ou projeto. Antes de criar categorias, defina que decisão será apoiada. Uma lista extensa de classificações pode aumentar o trabalho sem melhorar a análise, especialmente quando ninguém sabe explicar a finalidade de cada agrupamento.
Escolha uma estrutura proporcional ao tamanho e à complexidade do negócio. Separe o que é claramente atribuível de gastos compartilhados que exigem critérios de distribuição. O desenho deve refletir como a empresa opera e quem responde pelos recursos, em vez de reproduzir automaticamente a estrutura de outra organização ou de um sistema novo.
Estabeleça critérios de classificação
Documente como cada despesa será vinculada e quem pode esclarecer dúvidas. Contratos, pedidos e comprovantes devem conter informações que permitam identificar a área ou o projeto relacionado. Quando essa informação não existe na origem, o financeiro pode acabar classificando por suposição, reduzindo a confiabilidade dos relatórios produzidos no fechamento.
Para custos compartilhados, avalie critérios coerentes e explique suas limitações. Não escolha uma forma de rateio apenas para favorecer o resultado de uma área. Mantenha consistência ao longo dos períodos e registre mudanças necessárias, pois alterar critérios sem aviso pode criar diferenças artificiais na comparação entre unidades ou projetos da empresa.
Confira antes de usar o relatório
Verifique lançamentos sem classificação, duplicidades e despesas atribuídas a áreas incorretas. Confronte os totais com os registros contábeis e financeiros pertinentes. Um relatório visualmente organizado pode continuar errado se a informação de origem não foi conferida, e decisões sobre desempenho não devem depender apenas da apresentação do sistema.
Considere também eventos extraordinários e compromissos ainda não registrados. Uma comparação útil explica o que mudou e por quê, em vez de concluir que qualquer redução representa melhoria. Diferenças de volume, sazonalidade ou estágio de um projeto precisam ser consideradas para evitar uma avaliação simplista da atuação de cada área.
Mantenha o modelo utilizável
Defina responsáveis pela atualização e combine uma rotina de revisão com os gestores. Novas unidades ou projetos podem exigir ajustes, mas a estrutura não deve mudar sem controle. Preserve o histórico e explique como os períodos anteriores serão comparados depois de uma alteração relevante na classificação ou no critério de distribuição.
Utilize os relatórios para formular perguntas, discutir prioridades e acompanhar ações. Centros de custo não substituem análise contábil nem representam automaticamente uma medição de lucratividade. Quando bem organizados, ajudam a explicar a utilização dos recursos e a melhorar a comunicação entre gestão, financeiro e contabilidade, com dados mais consistentes para decisões futuras.
Fontes e referências
Conteúdo informativo. Regimes, benefícios, créditos, obrigações e prazos dependem da legislação aplicável e dos fatos de cada empresa. Não há promessa de redução de impostos ou de resultado.