Gestão Empresarial
DRE e extrato bancário: por que mostram coisas diferentes
Equipe Prosperar · Atualizado em · 4 min de leitura
A DRE explica o desempenho por competência; o extrato registra movimentos financeiros. Usar os dois em conjunto evita conclusões apressadas.
Falar no WhatsApp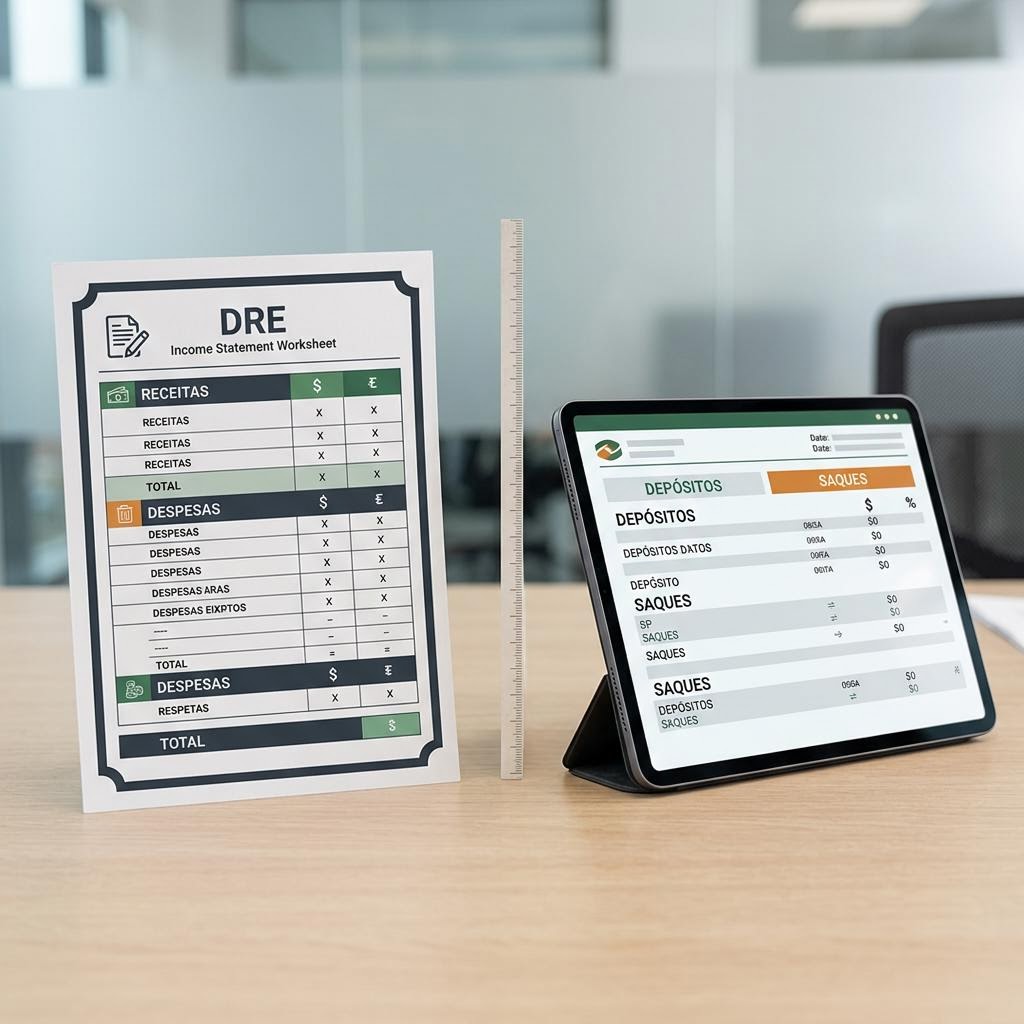
Dois documentos, perguntas distintas
O extrato bancário registra movimentações de uma conta: entradas, saídas, tarifas, transferências e saldos. A Demonstração do Resultado do Exercício organiza receitas, custos e despesas segundo critérios contábeis aplicáveis ao período. Ela não é uma reprodução do extrato nem deve ser usada como sinônimo de dinheiro disponível.
Uma venda faturada a prazo pode compor o resultado em um momento diferente do recebimento. Da mesma forma, o pagamento de uma obrigação pode movimentar caixa sem representar despesa daquele período, dependendo da natureza e do registro. Esses exemplos mostram por que olhar apenas o saldo bancário pode ocultar compromissos ou desempenho.
Concilie em vez de escolher um número
A conciliação relaciona cada movimento bancário a uma origem: cliente, fornecedor, tributo, empréstimo, transferência entre contas ou outra categoria. Em seguida, verifica se o fato está refletido nos registros contábeis e financeiros pertinentes. Itens sem correspondência devem ficar identificados e ser esclarecidos, não lançados automaticamente em uma conta genérica.
Também compare a DRE com relatórios de faturamento, contas a receber, estoque e folha conforme a atividade. Divergências podem vir de períodos distintos, lançamento duplicado, documento ausente ou classificação inadequada. A causa precisa ser entendida antes de se alterar o registro.
Use os relatórios para decisões diferentes
Para avaliar margem e resultado, examine a DRE e suas contas com contexto e consistência entre períodos. Para saber se a empresa consegue cumprir pagamentos próximos, consulte fluxo de caixa, saldo disponível e compromissos programados. Para entender atrasos de clientes, examine o contas a receber por vencimento e histórico.
Nenhum relatório isolado explica todas as decisões. Uma empresa pode mostrar resultado positivo e ainda enfrentar falta temporária de caixa; também pode ter saldo bancário elevado por um empréstimo que não representa lucro. A leitura conjunta esclarece a natureza dos valores.
Prepare dados confiáveis
Mantenha contas bancárias empresariais identificadas, entregue extratos completos e preserve comprovantes. Explique transferências entre contas e retiradas de sócios, para que não sejam interpretadas sem contexto. Defina uma rotina de fechamento e responsável por resolver itens pendentes.
O Conselho Federal de Contabilidade publica referências institucionais sobre a profissão e normas. A aplicação contábil a cada empresa depende dos fatos, dos documentos e dos critérios pertinentes; este artigo não substitui a análise dos registros concretos.
Fontes e referências
Conteúdo informativo. Regimes, benefícios, créditos, obrigações e prazos dependem da legislação aplicável e dos fatos de cada empresa. Não há promessa de redução de impostos ou de resultado.